Taxe foncière professionnelle : comprendre, vérifier et contester son imposition
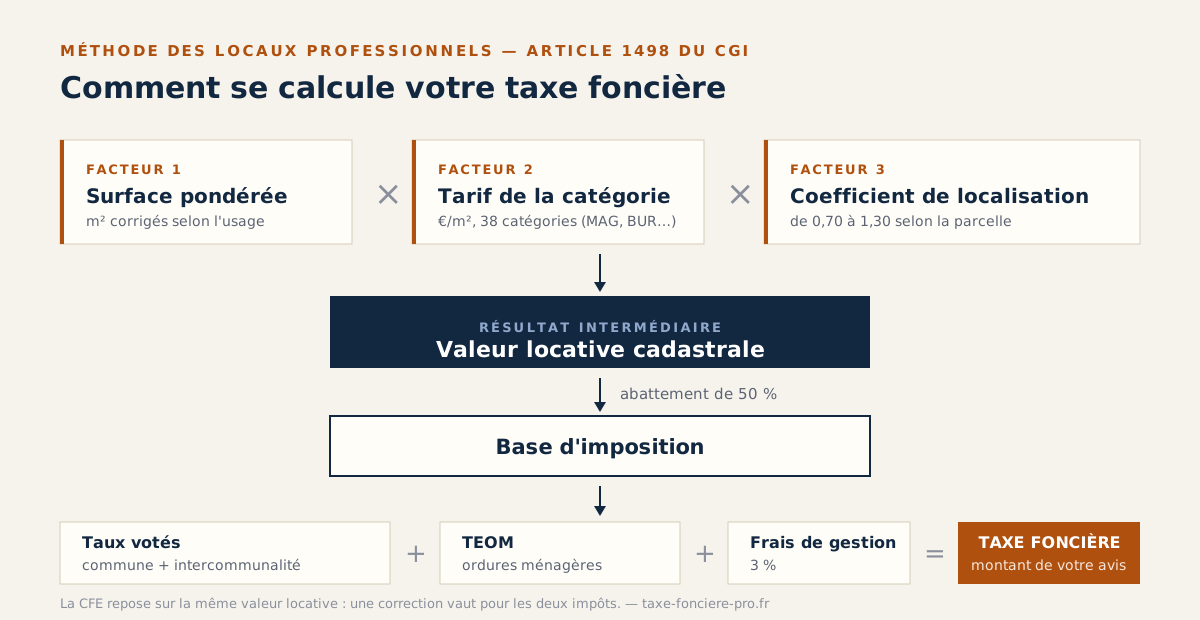
La taxe foncière sur les propriétés bâties (TFPB) est due chaque année par le propriétaire d'un local professionnel, sur une base égale à 50 % de la valeur locative cadastrale du bien, multipliée par les taux votés par la commune et l'intercommunalité. Cette valeur locative — calculée à partir de la surface pondérée, du tarif de la catégorie du local et d'un coefficient de localisation — repose sur des éléments déclaratifs rarement re-vérifiés : c'est là que naissent les surimpositions, et c'est là qu'elles se corrigent, par réclamation, jusqu'au 31 décembre de l'année qui suit la mise en recouvrement.
Ce guide rassemble l'essentiel et renvoie, pour chaque sujet, vers l'article détaillé correspondant.
Qui paie la taxe foncière, et sur quoi ?
Le redevable est le propriétaire au 1er janvier : l'entreprise propriétaire de ses murs, la SCI qui les détient, ou le crédit-bailleur selon les montages. En bail commercial, la charge est fréquemment refacturée au locataire lorsque le bail le prévoit — le locataire a alors tout intérêt à faire vérifier ce qu'on lui refacture (voir l'article dédié au locataire). L'impôt frappe les constructions : locaux commerciaux, bureaux, ateliers, entrepôts, installations assimilées. Quand les murs appartiennent à une SCI, c'est elle qui reçoit l'avis, comme propriétaire. La taxe foncière d'une SCI ne se refacture au locataire que si le bail le prévoit.
Refacturer la taxe foncière au locataire : ce que permet le bail commercial
La taxe foncière ne passe pas au locataire du seul fait du bail commercial. Le propriétaire reste le redevable légal ; il peut en récupérer tout ou partie si le bail le prévoit noir sur blanc.
1. Un inventaire précis et limitatif. Depuis la loi Pinel du 18 juin 2014, le bail doit comporter un inventaire précis et limitatif des charges, impôts, taxes et redevances, avec leur répartition entre bailleur et locataire (article L. 145-40-2 du code de commerce). Ce qui n'y figure pas ne peut pas être refacturé.
2. Un état récapitulatif chaque année. Le bailleur doit adresser au locataire un état récapitulatif annuel des charges et taxes, au plus tard le 30 septembre de l'année suivante. Le locataire peut demander les justificatifs.
3. Ce qui peut être refacturé. La taxe foncière et les taxes qui s'y rattachent, comme la taxe d'enlèvement des ordures ménagères, peuvent être mises à la charge du locataire si l'inventaire le prévoit. Les impôts liés aux locaux vacants ou imputables à d'autres locataires restent en revanche au bailleur.
4. La TVA. Si le bailleur a opté pour la TVA sur ses loyers, la taxe foncière refacturée entre dans la base de TVA, comme un complément de loyer. Sinon, elle est refacturée sans TVA.
5. Le contrôle du décompte. Un montant forfaitaire ou non justifié se conteste. Avant de payer, le locataire a intérêt à rapprocher le décompte de l'avis de taxe foncière du bailleur.
Exemple chiffré
Les taux ci-dessous sont des hypothèses de calcul, pas ceux d'une commune réelle.
Prenons un local commercial loué par une PME du bâtiment, dans un immeuble appartenant à une SCI qui n'a pas opté pour la TVA. Le local occupe 60 % des surfaces de l'immeuble.
1. Valeur locative cadastrale de l'immeuble : 24 000 €. Elle sort des grilles administratives, pas du loyer.
2. Base de taxe foncière : la valeur locative est réduite de 50 % (article 1388 du CGI), soit 12 000 €.
3. Taxe foncière : avec un taux global hypothétique de 45 %, la cotisation atteint 5 400 €. On ajoute une TEOM hypothétique de 900 €, soit 6 300 € au total.
4. Part refacturée au locataire : si le bail prévoit une répartition au prorata des surfaces, la quote-part est de 6 300 € × 60 % = 3 780 €.
5. La CFE du locataire : elle est due par l'exploitant, sur la valeur locative de ses propres locaux, sans l'abattement de 50 %. La valeur locative du local est de 14 400 € (60 % de 24 000 €). Avec un taux de CFE hypothétique de 25 %, la CFE ressort à 3 600 €.
Ce local coûte donc à la PME 3 780 € de taxe foncière refacturée et 3 600 € de CFE, soit 7 380 € d'impôts locaux par an. Les deux montants dépendent de la même valeur locative : si elle est surévaluée, l'erreur pèse sur les deux.
Taxe foncière = (valeur locative × 50 %) × taux votés + taxes annexes
CFE = valeur locative des locaux de l'entreprise × taux de CFE
Comment est-elle calculée ?
Depuis la révision de 2017, la valeur locative des locaux professionnels suit la méthode tarifaire de l'article 1498 du CGI :
La base d'imposition retient ensuite 50 % de cette valeur, à laquelle s'appliquent les taux locaux — puis la TEOM et les frais de gestion.
Trois paramètres, trois sources d'erreur possibles : le détail du calcul, avec un exemple chiffré complet, est dans notre article sur le calcul de la valeur locative ; le rôle décisif du classement du local (38 catégories : MAG, BUR, DEP, ATE…) est expliqué dans l'article sur les catégories. Cas particulier majeur : les établissements industriels, évalués selon la méthode comptable — sauf sous le seuil de 500 000 € d'installations techniques (article dédié).
Pourquoi tant d'avis sont-ils surévalués ?
Parce que la base repose sur des déclarations parfois anciennes de plusieurs décennies, jamais confrontées à la réalité du local : réserve comptée en surface principale, mezzanine démolie toujours imposée, catégorie qui ne correspond plus à l'usage, coefficient majorant hérité d'une situation disparue, TEOM indue. Les sept anomalies les plus fréquentes — et comment les repérer — sont détaillées dans l'article sur les erreurs de l'avis ; pour situer chaque montant sur votre document, suivez le guide de lecture ligne à ligne.
La TEOM, une ligne à part entière
La taxe d'enlèvement des ordures ménagères suit l'avis de taxe foncière et atteint parfois plusieurs milliers d'euros sur les locaux d'activité. Exonération par délibération communale, absence de service, taux manifestement disproportionné : les trois leviers de contestation méritent un examen systématique.
Les dégrèvements que les entreprises oublient
Au-delà des erreurs de base, la loi prévoit des droits rarement exercés — au premier rang desquels le dégrèvement pour vacance ou inexploitation (article 1389 du CGI) : un local vide ou un site à l'arrêt au moins trois mois, pour une cause indépendante de votre volonté, ouvre droit à un dégrèvement proportionnel (conditions et démarche).
Comment contester ?
La démarche tient en trois étapes : obtenir la fiche d'évaluation du local (gratuite, via la messagerie de votre espace professionnel impots.gouv.fr), chiffrer l'écart, puis déposer une réclamation écrite et motivée — au plus tard le 31 décembre de l'année qui suit la mise en recouvrement, avec sursis de paiement possible. La procédure complète, les délais et les suites sont dans l'article consacré à la contestation ; et si vous vous demandez à qui confier tout cela, le panorama des acteurs compare les options — cabinets au succès, avocats, experts-comptables.
Ce qu'il faut retenir
1. Deux impôts, deux redevables. La taxe foncière est due par le propriétaire au 1er janvier, la CFE par l'entreprise qui exploite le local.
2. La refacturation n'a rien d'automatique. Elle exige un inventaire précis dans le bail et un état récapitulatif annuel.
3. La valeur locative est le levier commun. Une valeur corrigée allège les deux impôts. La réclamation est possible jusqu'au 31 décembre de l'année qui suit la mise en recouvrement, et il vaut mieux réclamer sur chaque avis.
Le réflexe à double effet : la CFE
La taxe foncière et la cotisation foncière des entreprises reposent sur la même valeur locative : chaque erreur corrigée sur l'une réduit mécaniquement l'autre. Un seul audit, deux impôts allégés — chaque année.
Taxe foncière et CFE : le tableau comparatif
Les deux impôts partent de la valeur locative cadastrale. Presque tout le reste diffère.
| Critère | Taxe foncière | CFE |
|---|---|---|
| Redevable | Le propriétaire au 1er janvier | L'entreprise qui exploite le local au 1er janvier |
| Base | Valeur locative cadastrale réduite de 50 % | Valeur locative des locaux utilisés, sans abattement de 50 % (avec une base minimum si elle est très faible) |
| Taux | Votés par la commune et l'intercommunalité, plus les taxes annexes (TEOM notamment) | Taux propre, voté par la commune ou l'intercommunalité ; ses hausses sont encadrées par celles des taux de taxe foncière |
| Allègements | Exonération temporaire des constructions nouvelles ; dégrèvement en cas d'inexploitation d'un local commercial ou industriel, sous conditions | Pas de CFE l'année de création, base réduite de moitié l'année suivante ; pas de cotisation minimum si le chiffre d'affaires ne dépasse pas 5 000 € |
| Calendrier | Avis fin août ou en septembre, paiement mi-octobre | Avis consultable dans l'espace professionnel, paiement au 15 décembre (acompte en juin au-delà de 3 000 €) |
| Réclamation | Centre des finances publiques du lieu du bien, jusqu'au 31 décembre de l'année suivant la mise en recouvrement | Service des impôts des entreprises, même délai |
Chaque impôt a son avis et sa propre réclamation. Une valeur locative erronée se conteste donc deux fois : sur l'avis de taxe foncière et sur l'avis de CFE.
Votre taxe foncière est-elle au juste montant ?
Transmettez votre dernier avis : diagnostic gratuit sous 48 h, audit par un cabinet spécialisé, au résultat — sans économie, aucun frais.
Faire vérifier mes impôts locauxQuestions fréquentes
Qui paie la taxe foncière d'un local professionnel ?
Le propriétaire du local au 1er janvier de l'année d'imposition. En bail commercial, elle peut être refacturée au locataire si une clause expresse le prévoit — mais le redevable légal, celui qui peut réclamer, reste le propriétaire.
Peut-on faire baisser une taxe foncière professionnelle ?
Oui, lorsque la base d'imposition — la valeur locative cadastrale — est erronée : catégorie inadaptée, surfaces ou pondérations inexactes, coefficient injustifié. La correction s'obtient par réclamation et vaut aussi pour les années suivantes.
Jusqu'à quand peut-on réclamer ?
Jusqu'au 31 décembre de l'année qui suit celle de la mise en recouvrement de l'impôt contesté. Une démarche gracieuse peut, selon les cas, viser des années antérieures.