Calcul de la valeur locative d'un local commercial ou professionnel
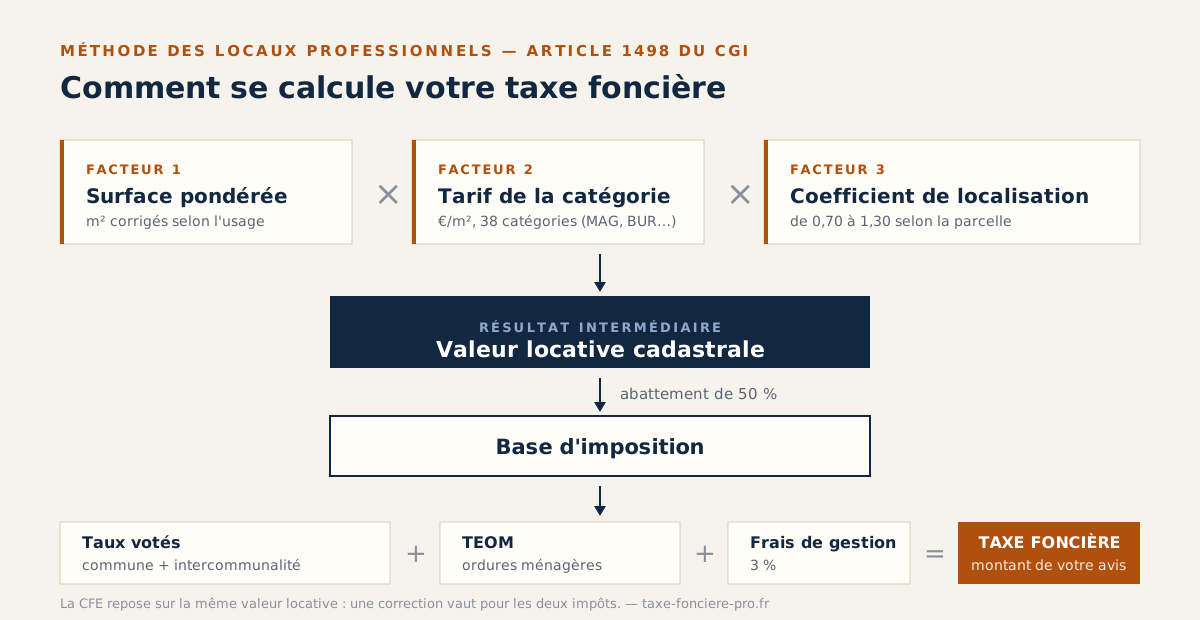
La valeur locative cadastrale d'un local commercial ou professionnel s'obtient en multipliant trois éléments : la surface pondérée du local, le tarif au m² de sa catégorie dans son secteur d'évaluation, et un coefficient de localisation compris entre 0,70 et 1,30. Cette valeur locative sert de base à la fois à la taxe foncière et à la CFE — une erreur sur l'un de ces trois éléments gonfle donc deux impôts à la fois, chaque année.
Cette méthode, dite tarifaire, est prévue par l'article 1498 du Code général des impôts. Elle s'applique depuis la révision des valeurs locatives des locaux professionnels entrée en vigueur au 1er janvier 2017, et concerne tous les locaux commerciaux, bureaux, dépôts, ateliers, hôtels et établissements de santé — à l'exclusion des locaux industriels, qui relèvent d'une méthode distincte.
Voici comment vérifier chacun des trois éléments sur votre propre local, et les points où l'écart entre le déclaré et le réel se creuse le plus souvent.
Quelle est la formule exacte ?
Pour la taxe foncière, la base d'imposition correspond ensuite à 50 % de cette valeur locative (abattement forfaitaire pour frais). Pour la CFE, la valeur locative est retenue sans cet abattement.
Chacun des trois facteurs figure sur la fiche d'évaluation de votre local, que le service des impôts fonciers doit vous communiquer gratuitement sur simple demande. L'avis d'imposition, lui, ne montre que le résultat final : impossible de vérifier quoi que ce soit sans la fiche.
Élément n°1 : la surface pondérée
Toutes les surfaces d'un local commercial ne comptent pas de la même façon. Chacune est affectée d'un coefficient selon sa nature :
| Type de surface | Code | Pondération |
|---|---|---|
| Parties principales — vente, bureaux, production | P1 | 1,0 |
| Parties secondaires couvertes — réserves, locaux techniques | P2 | 0,5 |
| Parties secondaires non couvertes — cours, aires de stockage | P3 | 0,2 |
| Stationnements couverts | Pk1 | 0,5 |
| Stationnements non couverts | Pk2 | 0,2 |
C'est ici que se logent les erreurs les plus coûteuses. Une réserve comptée en partie principale — 1,0 au lieu de 0,5 — double le poids de cette surface dans le calcul, et l'erreur se reconduit tant que personne ne la conteste.
Les confusions les plus fréquentes que nous voyons sur les fiches d'évaluation :
- une réserve ou un stockage arrière déclaré en surface de vente ;
- une mezzanine intégrée en P1 alors qu'elle ne sert qu'au stockage ;
- un quai de chargement couvert compté comme surface principale au lieu de P2 ;
- une cour ou une aire de manœuvre classée en P2 (0,5) au lieu de P3 (0,2) ;
- des surfaces démolies, murées ou hors d'usage toujours présentes sur la fiche ;
- un parking non couvert pondéré comme un parking couvert.
Toute modification de la consistance du local doit être déclarée sur le formulaire 6660-REV, dans les 90 jours suivant l'achèvement des travaux. En pratique, cette déclaration est souvent oubliée — dans les deux sens : une extension non déclarée expose à un rappel, une démolition non déclarée fait payer trop cher.
Élément n°2 : la catégorie et son tarif au m²
Chaque local est classé dans l'une des 38 catégories de la nomenclature issue de la révision de 2017, réparties en neuf sous-groupes, auxquels s'ajoute une catégorie à part pour les locaux exceptionnels :
| Code | Sous-groupe | Exemples |
|---|---|---|
| MAG | Magasins et lieux de vente | boutique de centre-ville, grande surface, showroom |
| BUR | Bureaux et locaux assimilables | plateau tertiaire, cabinet, agence |
| DEP | Lieux de dépôt, de stockage, parcs de stationnement | entrepôt, hangar, parking commercial |
| ATE | Ateliers et locaux assimilables | atelier d'artisan, garage automobile, station de lavage |
| HOT | Hôtels et locaux assimilables | hôtel, résidence de tourisme |
| SPE | Spectacles, sports et loisirs | salle de sport, cinéma, bowling |
| ENS | Enseignement et recherche | école privée, centre de formation, laboratoire |
| CLI | Cliniques et secteur sanitaire et social | clinique, EHPAD, centre de soins |
| IND | Établissements industriels | site de production évalué selon la grille |
| EXC | Locaux exceptionnels | parc d'attractions, centre aquatique, antenne relais |
Le détail des 38 catégories est ici. À chaque catégorie correspond un tarif au m², fixé par secteur d'évaluation à l'échelle du département et actualisé chaque année à partir des loyers réellement déclarés par les entreprises.
L'enjeu est considérable : un même local de 200 m² classé en MAG (magasin) ou en DEP (dépôt) peut voir sa valeur locative varier du simple au double. Un garage automobile relève d'ATE, pas de MAG ; un showroom sans vente directe n'est pas nécessairement un magasin ; une réserve dissociable peut relever de DEP alors que la boutique reste en MAG.
Élément n°3 : le coefficient de localisation
Ce coefficient module le tarif pour tenir compte de la situation particulière d'une parcelle par rapport aux autres parcelles de son secteur d'évaluation. Contrairement à une idée répandue, il ne prend pas n'importe quelle valeur entre 0,70 et 1,30 : la liste est fermée.
| Sens | Valeurs possibles | Effet sur la base |
|---|---|---|
| Minoration | 0,70 · 0,80 · 0,85 · 0,90 | de −30 % à −10 % |
| Neutre | 1,00 | aucun |
| Majoration | 1,10 · 1,15 · 1,20 · 1,30 | de +10 % à +30 % |
Ces coefficients sont arrêtés par la commission départementale des valeurs locatives (CDVL), qui peut les modifier tous les deux ans après avis des commissions communales et intercommunales. Deux situations méritent un examen :
- un coefficient majorant appliqué à un local dont l'environnement s'est dégradé depuis 2017 — rue commerçante devenue résidentielle, zone désenclavée puis contournée, voisinage industriel apparu ;
- un coefficient neutre de 1,00 sur un local manifestement moins bien situé que la moyenne de son secteur — un local isolé, mal desservi, en fond de zone. Le coefficient devrait alors jouer à la baisse, et c'est précisément sa raison d'être.
Exemple n°1 : une boutique de centre-ville
120 m² de surface de vente (P1), 40 m² de réserve (P2), 20 m² de cour (P3). Tarif illustratif de 145 €/m², coefficient de localisation 1,00.
- Surface pondérée = 120 + (40 × 0,5) + (20 × 0,2) = 144 m²
- Valeur locative = 144 × 145 × 1,00 = 20 880 €
- Base de taxe foncière = 50 % = 10 440 €
- À 35 % de taux cumulé : cotisation ≈ 3 654 € hors TEOM
Si la réserve avait été déclarée en partie principale, la surface pondérée passerait à 164 m² et la cotisation à environ 4 161 € — soit plus de 500 € payés en trop chaque année sur la seule taxe foncière, sans compter l'effet miroir sur la CFE. (Montants illustratifs.)
Exemple n°2 : un entrepôt logistique
1 800 m² de stockage (P1), 200 m² de bureaux administratifs, 300 m² de quais couverts (P2), 600 m² d'aire de manœuvre (P3), 20 places de stationnement non couvertes soit 250 m² (Pk2). Tarif DEP illustratif de 42 €/m², coefficient 0,90.
- Surface pondérée = 2 000 + (300 × 0,5) + (600 × 0,2) + (250 × 0,2) = 2 320 m²
- Valeur locative = 2 320 × 42 × 0,90 = 87 696 €
- Base de taxe foncière = 43 848 €
Sur ce type de bien, une erreur de pondération sur les seuls quais et l'aire de manœuvre — 900 m² comptés en P1 au lieu de P2 et P3 — ferait passer la surface pondérée à 2 950 m², soit 27 % de base en trop, sur la taxe foncière comme sur la CFE. (Montants illustratifs.)
Neutralisation et planchonnement : la couche qui rend l'avis illisible
Deux mécanismes transitoires se superposent au calcul, et c'est ce qui rend une fiche d'évaluation si difficile à lire.
La neutralisation applique un coefficient à la valeur locative révisée pour que la réforme ne transfère pas mécaniquement la charge fiscale entre locaux professionnels et locaux d'habitation. Elle assure une neutralité globale au niveau de chaque collectivité, pas au niveau de votre local.
Le planchonnement, prévu à l'article 1518 A quinquies du CGI, limite la variation de valeur locative liée à la révision — à la hausse comme à la baisse — en la corrigeant de la moitié de l'écart entre la valeur locative non révisée au 1er janvier 2017 et la valeur locative révisée à cette même date.
Le planchonnement a été prorogé pour les impositions dues au titre de 2026, puis abrogé à compter de 2027. La disparition de ce filet fera apparaître d'un coup, sur les avis de 2027, l'écart que le mécanisme absorbait depuis huit ans — à la hausse pour les locaux dont la valeur révisée était supérieure à l'ancienne.
Un contentieux mérite par ailleurs d'être connu. Par une décision du 13 novembre 2023, le Conseil d'État a jugé illégale la méthode de calcul du planchonnement retenue par l'administration. Le législateur a alors procédé à une validation rétroactive des impositions concernées, au II de l'article 63 de la loi n° 2025-127 du 14 février 2025. Cette validation a été déclarée contraire à la Constitution par le Conseil constitutionnel dans sa décision n° 2025-1174 QPC du 28 novembre 2025.
Conséquence pratique : dans les instances en cours, l'administration ne peut plus opposer cette loi de validation pour écarter un moyen tiré de l'illégalité du calcul du planchonnement. Cette décision ne rouvre pas les délais de réclamation expirés — mais elle change la donne pour toute contestation déjà engagée, et donne une raison supplémentaire de ne pas laisser filer les délais.
Vérifier votre propre valeur locative : la marche à suivre
Cinq étapes, réalisables sans aucun outil particulier.
- Demandez votre fiche d'évaluation. Elle se réclame gratuitement au service des impôts fonciers dont dépend le local, via la messagerie sécurisée de votre espace professionnel sur impots.gouv.fr. C'est le seul document qui détaille le calcul ; l'avis d'imposition n'affiche que le résultat.
- Confrontez les surfaces au réel. Reprenez les plans, les baux et les métrés. Vérifiez d'abord le total, puis la ventilation entre P1, P2, P3 et stationnements — c'est là que se trouvent la plupart des écarts.
- Contrôlez la catégorie. Le sous-groupe retenu correspond-il à l'usage réel du local aujourd'hui, et non à celui d'il y a quinze ans ? Un changement d'activité non déclaré fausse tout le calcul.
- Examinez le coefficient de localisation. Comparez la situation de votre parcelle à celle des autres locaux de votre secteur d'évaluation. Un coefficient majorant doit se justifier par un avantage réel et actuel.
- Refaites le calcul. Appliquez la formule, comparez au montant de la fiche, et mesurez l'écart. S'il est significatif, la voie est la réclamation contentieuse, à déposer au plus tard le 31 décembre de l'année suivant la mise en recouvrement.
Votre avis d'imposition mérite-t-il un audit ?
Diagnostic gratuit sous 48 h — l'audit est réalisé par un cabinet spécialisé, au résultat : sans économie, aucun frais.
Faire vérifier mes impôts locauxCe qui ne relève pas de cette méthode
Deux familles de biens échappent à la grille tarifaire :
- les établissements industriels, évalués selon la méthode comptable de l'article 1499, assise sur le prix de revient des immobilisations — sauf lorsque les installations techniques, matériels et outillages ne dépassent pas 500 000 €, auquel cas ils basculent vers les règles des locaux professionnels (article 1500) ;
- les locaux exceptionnels (catégorie EXC), évalués par appréciation directe faute de terme de comparaison pertinent.
Ce calcul est le socle de votre taxe foncière professionnelle dans son ensemble — exonérations, TEOM et voies de recours comprises. Il détermine aussi, à l'identique, votre cotisation foncière des entreprises.
Questions fréquentes
Où trouver la valeur locative de mon local commercial ?
Sur la fiche d'évaluation du local, à demander gratuitement au service des impôts fonciers via la messagerie sécurisée de votre espace professionnel impots.gouv.fr. L'avis d'imposition n'affiche que la base finale, pas le détail du calcul. Le relevé de propriété, lui, liste vos biens mais ne détaille pas la pondération.
La valeur locative est-elle la même pour la taxe foncière et la CFE ?
Oui, c'est la même valeur locative cadastrale qui sert aux deux impôts — avec un abattement de 50 % pour la taxe foncière, et sans abattement pour la CFE. Une erreur corrigée réduit donc les deux cotisations, pour l'année en cours et pour les suivantes.
Comment calculer la surface pondérée d'un local commercial ?
En additionnant les surfaces principales à 100 %, les surfaces secondaires couvertes à 50 %, les surfaces secondaires non couvertes à 20 %, les stationnements couverts à 50 % et les stationnements non couverts à 20 %. Soit : P1 + (P2 × 0,5) + (P3 × 0,2) + (Pk1 × 0,5) + (Pk2 × 0,2).
Le coefficient de localisation peut-il être contesté ?
Oui. Il est arrêté par la commission départementale des valeurs locatives et révisable tous les deux ans, mais son application à votre parcelle peut être discutée dans le cadre d'une réclamation, en démontrant que la situation du local ne justifie pas la majoration retenue — ou justifie une minoration.
Que se passe-t-il en 2027 avec la fin du planchonnement ?
Le mécanisme, qui absorbait la moitié de l'écart entre valeur locative ancienne et révisée, est abrogé à compter de 2027 après une dernière prorogation en 2026. Les locaux dont la valeur révisée dépassait l'ancienne verront donc l'écart apparaître intégralement. C'est une raison de vérifier sa base avant, plutôt qu'après.
Une erreur de calcul peut-elle être corrigée pour le passé ?
La réclamation contentieuse se dépose jusqu'au 31 décembre de l'année suivant celle de la mise en recouvrement de l'impôt contesté. Au-delà, seule une démarche gracieuse reste possible, à l'appréciation de l'administration. La correction obtenue vaut ensuite pour les années suivantes.
Faut-il déclarer un changement de surface ou d'activité ?
Oui, sur le formulaire 6660-REV, dans les 90 jours suivant l'achèvement du changement. C'est une obligation, mais aussi un levier : c'est par cette déclaration qu'une surface supprimée ou un usage modifié cesse d'être imposé au tarif précédent.